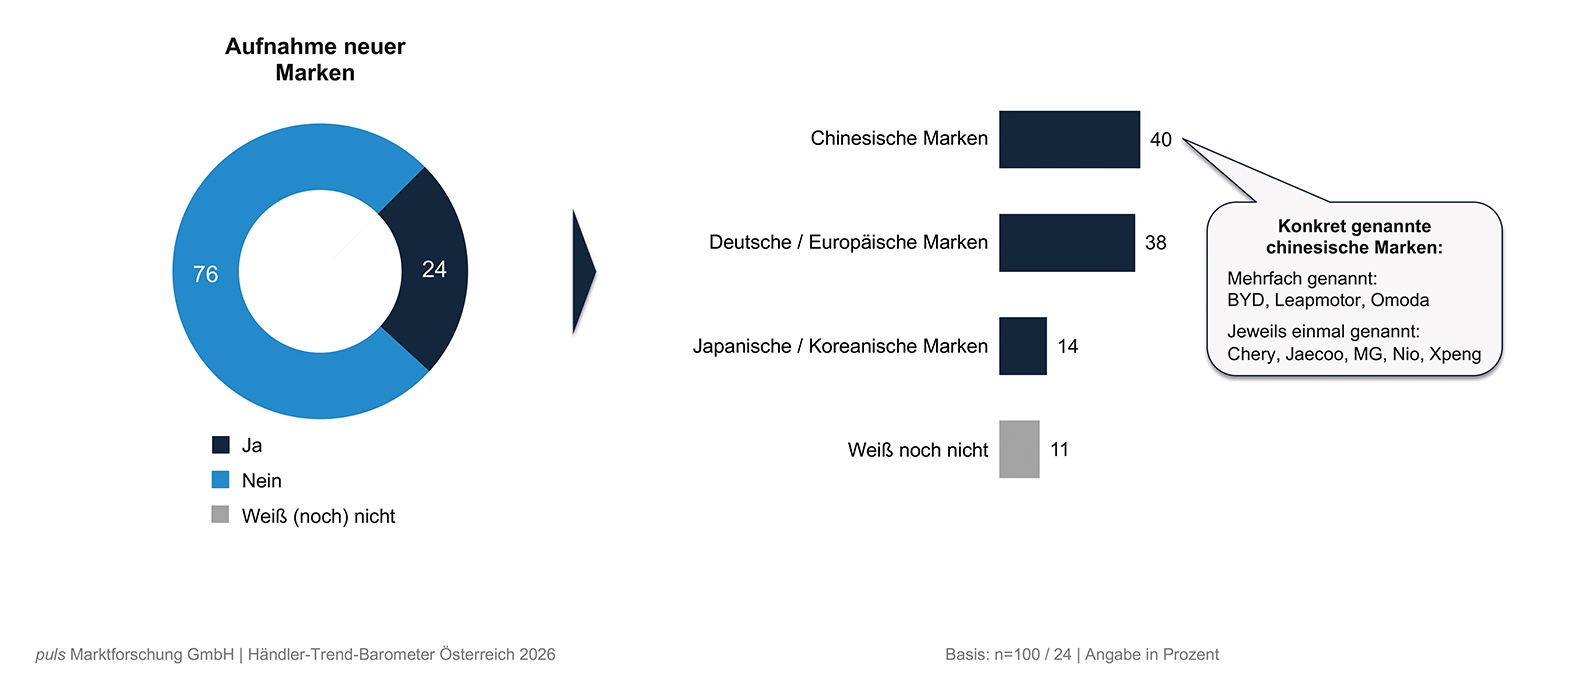
Im variablen Teil der 33. Erhebungswelle des Händler-Trend Barometers, durchgeführt von Santander, AUTO & Wirtschaft sowie puls Marktforschung wurden die Händler speziell nach chinesischen Marken befragt. Ein Viertel der Händler gab an, eine neue Marke aufnehmen zu wollen. Mit 40 Prozent am häufigsten sind dabei chinesische Marken von großem Interesse für die Händler. Unterdessen steht die Hälfte aller Händler der Aufnahme einer chinesischen Marke skeptisch gegenüber. Nur 10 Prozent führen bereits eine chinesische Marke und 13 Prozent sehen darin eine Geschäftschance.
Die drei Hauptgründe für eine chinesische Marke sind für 70 Prozent das Preis-Leistungs-Verhältnis und für 68 Prozent die Entwicklungs-Dynamik. Zudem schreiben rund 67 Prozent den chinesischen Marken eine hohe Elektrokompetenz zu.
Unsicherheit überwiegt
Bei den Gründen, sich gegen eine chinesische Marke zu entscheiden, stehen technische Bedenken oder Sorgen über zu geringe Ausstattung und Qualität der Fahrzeuge nicht an vorderster Stelle. Stattdessen überwiegt bei den befragten Händlern vor allem die Unsicherheit: 49 Prozent der Befragten gaben an, dass die langfristige Markenpräsenz ihre größte Sorge rund um die Einführung einer chinesischen Marke in ihrem Autohaus sei. 45 Prozent sehen die Verfügbarkeit von Ersatzteilen als großen Hemmschuh, während 37 Prozent die Betreuung durch den Importeur als große Unsicherheit sehen.
Auch die Importeurskontinuität, aufgrund der durchwegs kurzen Verträge (meistens etwa rund 5 Jahre) zwischen den neuen Marken und den handelnden Importeuren, hinterlässt bei den Befragten große Fragezeichen, wenn es darum geht, eine chinesische Marke ins Haus zu holen.
Hoher Anteil bei Alternativen
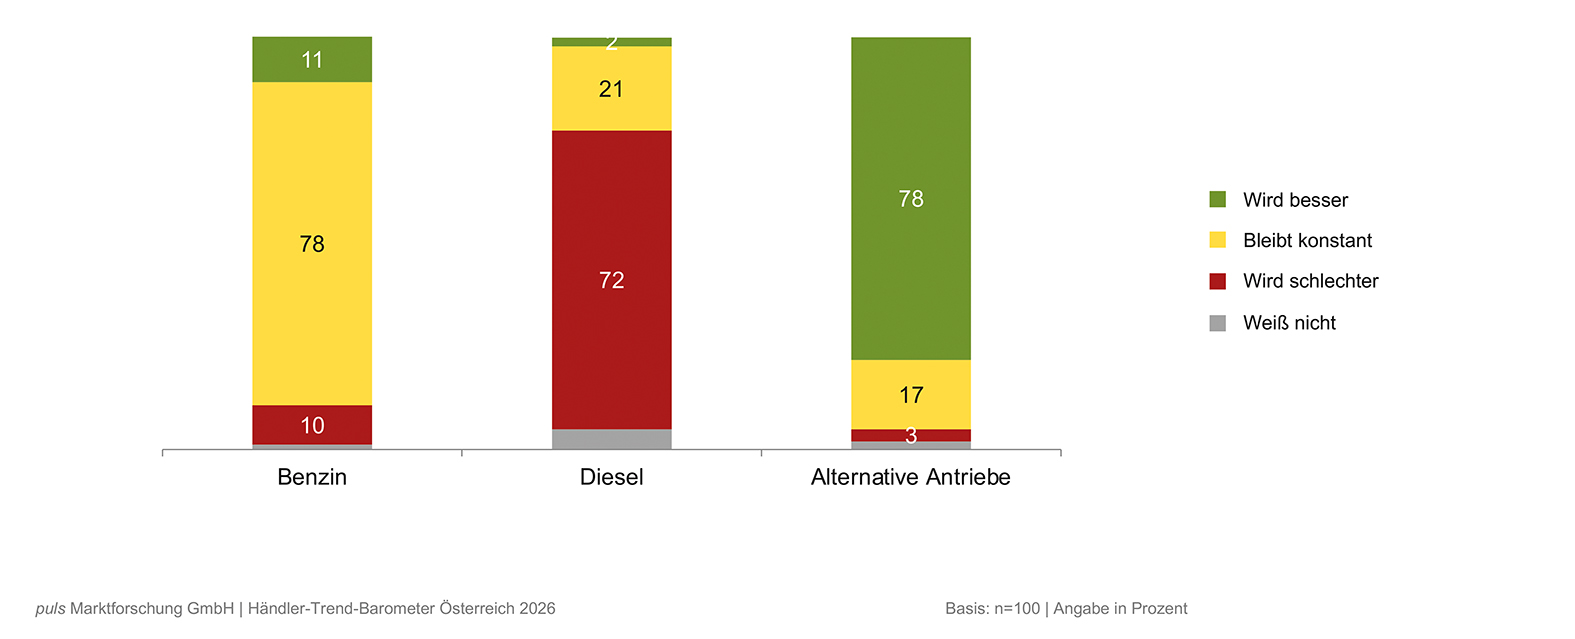
Im fixen Teil der 33. Erhebungswelle des Händler-Trend Barometers zeigt sich, dass es bei den Antriebsarten im Vergleich zum Vorquartal kaum Änderungen gab. Weiterhin sind rund 57 Prozent aller Neufahrzeuge mit einem alternativen Antrieb (also Elektro oder eine der Hybrid--Varianten) ausgestattet. Hier gibt es im Vergleich zum 2. Quartal 2026 nur einen Prozentpunkt Unterschied. Das größte Verkaufspotenzial sehen die Händler aktuell vor allem in der Preisspanne zwischen 20.000 und 30.000 Euro. Hier verkaufen 49 Prozent der Händler die meisten Fahrzeuge.
Werkstattauslastung bleibt stabil
Auf einem ähnlichen Niveau, wie bereits im 3. Quartal 2025, zeigt sich die Werkstattauslastung. 27 Prozent der Befragten gaben an, dass ihre Auslastung zwischen 91 und 100 Prozent liegt, bei 36 Prozent liegt die Auslastung zwischen 81 und 90 Prozent. Am stärksten ist die Auslastung bei Händlern mit mittelgroßen Marken (89 Prozent), gefolgt von Premium-Marken (87 Prozent).
Genauer Blick auf die Zahlen
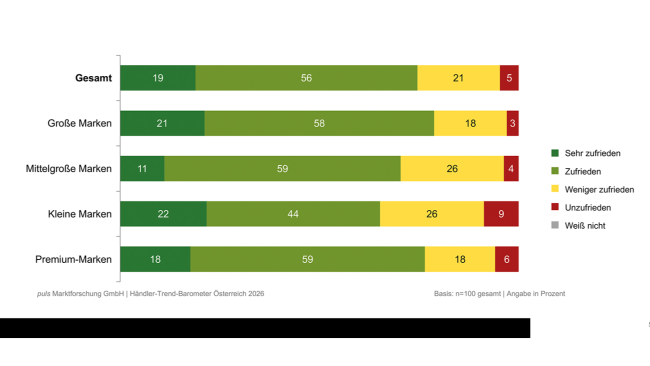
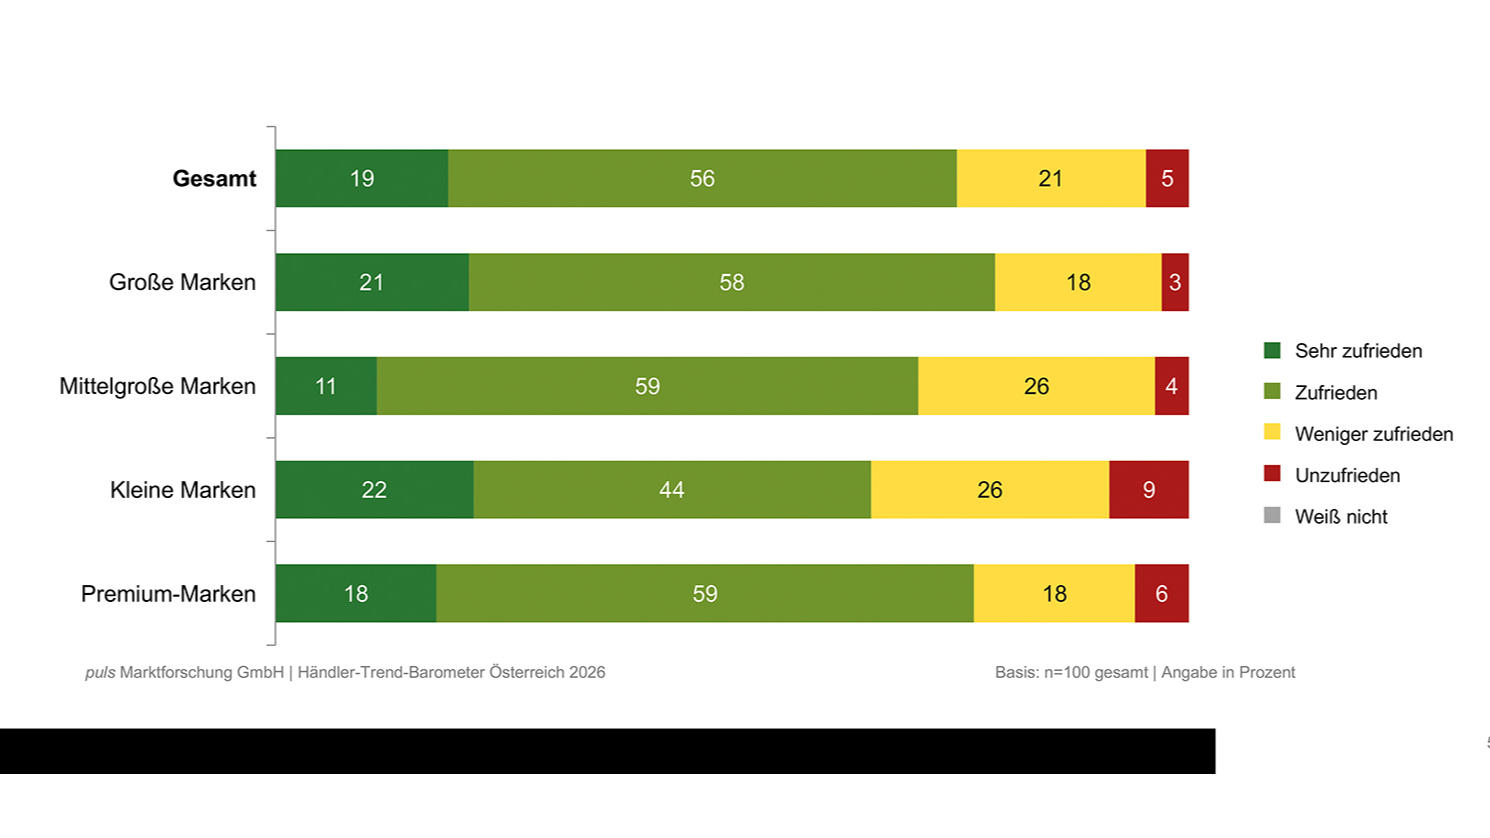
Zwar sind 75 Prozent aller Befragten mit ihren Neuwagenverkäufen zufrieden und 63 Prozent der Händler sind auch mit ihren Gebrauchtwagen--Verkäufen zufrieden, aber bei einem genauen Blick auf die Zahlen zeigt sich durchaus ein negativer Trend. Denn bei den Neuwagenverkäufen sind nur noch 19 Prozent mit ihren Verkäufen „sehr zufrieden“. Das ist der niedrigste Wert seit dem 3. Quartal 2024, damals lag der Wert bei 9 Prozent. Und im Vergleich zum 2. Quartal 2026 ist die Zahl jener, die mit ihren NW-Verkäufen sehr zufrieden sind, ebenfalls von 32 auf 19 Prozent gesunken. Während die Zufriedenheit in den vergangenen Monaten also sukzessive gestiegen ist, gibt es im 3. Quartal 2026 erstmals, mit Schwankungen, einen drastischen Einbruch seit dem 4. Quartal 2024.
Im Gebrauchtwagen-Segment ist die Zufriedenheit ähnlich gelagert. Zwar liegt die Zahl jener, die sehr zufrieden bzw. zufrieden sind, weiterhin bei 63 Prozent, aber bei den „sehr Zufriedenen“ gibt es einen Rückgang um 11 Prozentpunkte von 24 auf nur noch 13 Prozent. Auch diese Zahl ist die niedrigste seit dem 2. Quartal 2023. Anders als bei den Neuwagenverkäufen setzt sich hier aber ein Trend fort. Während es im 1. Quartal 2026 mit 34 Prozent „sehr Zufriedenen“ ein 5-Jahres-Hoch gab, geht seitdem die Zahl sukzessive zurück. Gleichzeitig ist die Zahl jener, die mit ihrem GW-Geschäft unzufrieden sind, auf 6 Prozent gestiegen. Das ist der höchste Wert seit dem 1. Quartal 2025, damals lag der Wert bei 9 Prozent. Und auch der Wert der „weniger Zufriedenen“ liegt mit 32 Prozent so hoch wie seit dem 4. Quartal 2023 nicht mehr. All das zeigt eine angespannte GW-Marktsituation.